Penulis : Dikri Fatriya Pratama, Universitas Pancasakti Tegal.
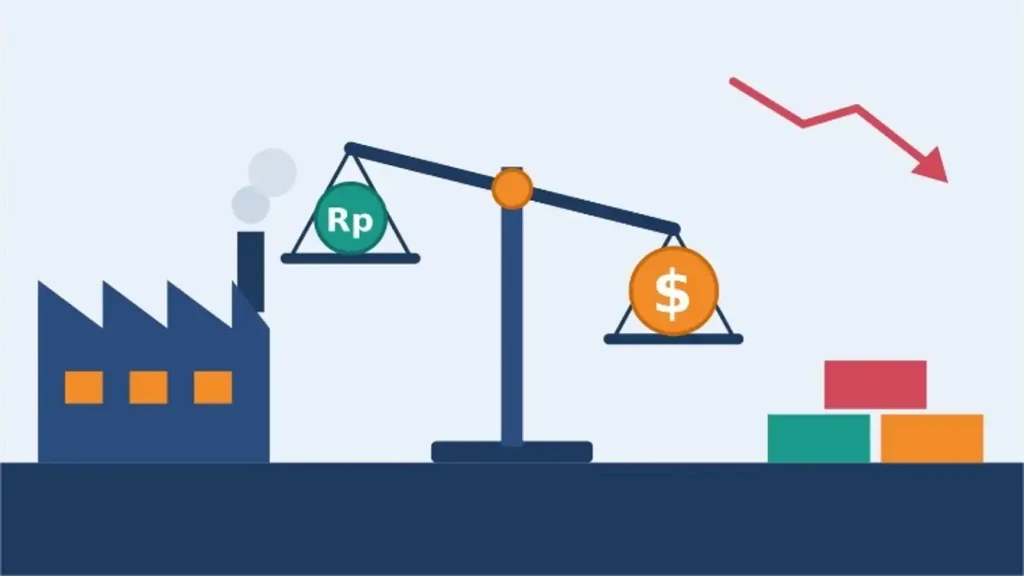
Radar Waktu, Opini – Nilai tukar rupiah bukan lagi urusan pasar valuta asing saja. Bagi pabrik yang membeli bahan bakunya dari luar negeri, kurs menentukan berapa besar biaya yang harus ditanggung sebelum satu produk pun dijual. Rupiah bergerak dari kisaran Rp16.800 per dolar AS pada awal Januari 2026, mendekati Rp17.000 pada akhir kuartal I, lalu melemah ke sekitar Rp17.500 pada 12 Mei 2026 (Bisnis.com, 13/5/2026). Pada Juni 2026, pelemahan itu dilaporkan telah menembus Rp18.000 per dolar AS (Katadata, 8/6/2026).
Bagi perusahaan manufaktur, pergerakan ini langsung terasa pada biaya impor, harga pokok produksi, dan margin laba. Manajemen keuangan perlu membaca risiko kurs sebagai bagian dari strategi bisnis, bukan sekadar angka di layar.
Ketergantungan Impor yang Tinggi
Sensitivitas manufaktur terhadap kurs berakar pada struktur produksi nasional. Menurut Asosiasi Pengusaha Indonesia (Apindo), sekitar 70% bahan baku manufaktur nasional masih berasal dari impor, dan bahan baku menyumbang sekitar 55% dari struktur biaya produksi (Katadata, 13/5/2026).
Konsekuensinya jelas. Ketika rupiah melemah, biaya pembelian bahan baku impor otomatis naik dan langsung memengaruhi biaya produksi perusahaan (detikFinance, 10/6/2026). Tekanan tidak berhenti di bahan baku. Menurut Indef, biaya impor mesin, komponen, hingga energi juga meningkat sehingga margin industri semakin tertekan (Bisnis.com, 14/5/2026).
Tekanan pada Harga Pokok dan Margin
Dari sisi keuangan, depresiasi rupiah menaikkan cost of goods sold (COGS). Bagi sektor yang sangat bergantung pada bahan baku impor, Apindo menilai depresiasi rupiah menekan margin dan dalam banyak kasus membatasi kemampuan ekspansi usaha (Bisnis.com, 13/5/2026).
Perusahaan juga tidak mudah mengalihkan beban itu ke konsumen. Industri dengan kandungan impor tinggi menghadapi kenaikan biaya produksi, sementara kemampuan menaikkan harga jual terbatas (Bisnis.com, 20/9/2026). Penyebabnya adalah daya beli. Industri menghadapi tekanan ganda, yaitu kenaikan biaya impor dan permintaan domestik yang melemah (Republika, 18/5/2026).
Sektor yang Paling Rentan
Dampak pelemahan rupiah tidak merata. Sektor yang paling rentan adalah petrokimia, plastik, makanan dan minuman, farmasi, serta manufaktur berbasis energi. Kenaikan harga nafta, misalnya, disebut mendorong harga resin naik hingga puluhan persen dan menjalar ke industri kemasan (Katadata, 13/5/2026). Di industri tekstil, harga bahan baku impor seperti MEG dan paraxylene menjadi semakin fluktuatif (Bisnis.com, 14/5/2026).
Perusahaan dengan struktur berbeda lebih tahan. Perusahaan dengan kandungan bahan baku lokal lebih tinggi atau pasar ekspor yang kuat memiliki perlindungan alami terhadap fluktuasi kurs, sedangkan industri yang bahan bakunya impor dan produknya dijual di pasar domestik menanggung tekanan lebih besar (detikFinance, 10/6/2026).
Dampak Lanjutan: Inflasi dan Tenaga Kerja
Kenaikan biaya impor dapat merembet ke sektor lain. Apindo mengingatkan bahwa kondisi ini dapat memicu cost-push inflation, yaitu inflasi akibat meningkatnya biaya produksi (Katadata, 13/5/2026). Dari sisi tenaga kerja, Konfederasi Serikat Pekerja Indonesia (KSPI) menilai pelemahan rupiah dapat meningkatkan risiko PHK di manufaktur padat karya yang bergantung pada bahan baku impor dan pasar ekspor (Bisnis.com, 25/5/2026).
Strategi Manajemen Keuangan
Ada beberapa langkah yang dapat dipertimbangkan perusahaan:
- Lindung Nilai (Hedging)
Lindung nilai mengunci kurs sehingga biaya valas lebih bisa diprediksi. Adira Finance, misalnya, menerapkan lindung nilai penuh atas seluruh pinjaman luar negerinya, dengan utang offshore sekitar Rp4,7 triliun per Maret 2026, menggunakan cross currency swap (Kontan, 29/5/2026). BFI Finance juga melakukan full hedging atas semua pinjaman valasnya (Kontan, 1/6/2026). Keduanya perusahaan pembiayaan, tetapi prinsipnya dapat diterapkan manufaktur yang memiliki utang atau kewajiban impor dalam valas.
- Diversifikasi Pemasok dan Substitusi Impor
Menurut Apindo, langkah ini mulai dilakukan, tetapi kemampuan substitusi domestik masih terbatas di banyak sektor (Katadata, 13/5/2026).
- Pengelolaan Persediaan dan Arus Kas
Perusahaan perlu mengatur waktu pembelian bahan baku dan menjaga likuiditas agar tidak terpaksa membeli saat kurs sedang tinggi.
- Natural Hedge
Biaya valas dapat diimbangi dengan penerimaan valas, misalnya melalui penjualan ekspor.
Kesimpulan
Pelemahan rupiah berdampak langsung pada biaya impor manufaktur karena sebagian besar bahan baku masih diimpor dan dibayar dalam dolar. Akibatnya harga pokok naik dan margin tertekan, sementara menaikkan harga jual sulit dilakukan di tengah daya beli yang lemah. Perusahaan yang memadukan lindung nilai, diversifikasi pemasok, dan pengelolaan kas yang disiplin akan lebih siap menghadapi volatilitas kurs. Ke depan, mengurangi ketergantungan pada bahan baku impor menjadi agenda jangka panjang bagi industri dan pemerintah.

Komentar