Penulis : Elsa Nadia Syifa Safira, Universitas Pancasakti Tegal, Program Studi Manajemen
Radar Waktu, Opini – Perkembangan teknologi keuangan digital membuat masyarakat semakin mudah melakukan transaksi tanpa harus membayar seluruh harga barang secara langsung. Salah satu layanan yang banyak dikenal adalah Buy Now Pay Later (BNPL) atau paylater, yaitu fasilitas pembayaran yang memungkinkan pengguna membeli barang sekarang dan membayarnya kemudian sesuai ketentuan yang berlaku.
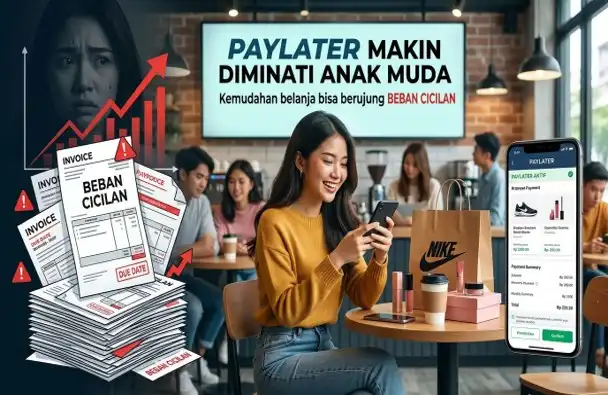
Layanan paylater banyak tersedia di platform belanja online dan aplikasi keuangan digital. Kemudahan proses pengajuan serta adanya pilihan pembayaran secara bertahap membuat layanan ini menarik bagi masyarakat, termasuk kalangan anak muda. Namun, di balik kemudahannya, penggunaan paylater juga perlu diimbangi dengan pemahaman mengenai risiko keuangan.
Berdasarkan data Otoritas Jasa Keuangan (OJK), baki debet kredit BNPL perbankan mencapai Rp22,99 triliun pada Juni 2025, meningkat 29,75 persen dibandingkan periode yang sama tahun sebelumnya. Data tersebut menunjukkan perkembangan layanan paylater dalam industri keuangan Indonesia, meskipun tidak secara khusus menggambarkan jumlah pengguna dari kalangan anak muda.
Salah satu risiko penggunaan paylater adalah munculnya perilaku konsumtif. Adanya promo, diskon, dan penawaran cicilan dapat membuat seseorang tertarik membeli barang yang sebenarnya tidak terlalu dibutuhkan. Karena pembayaran tidak dilakukan secara penuh di awal, sebagian pengguna mungkin merasa lebih leluasa berbelanja tanpa mempertimbangkan kondisi keuangan mereka.
Masalah dapat muncul ketika cicilan yang dimiliki semakin banyak dan harus dibayar dalam waktu bersamaan. Jika tidak direncanakan dengan baik, kewajiban tersebut dapat mengurangi uang untuk kebutuhan sehari-hari, tabungan, maupun keperluan mendesak. Keterlambatan pembayaran juga berpotensi menimbulkan biaya tambahan sesuai ketentuan layanan.
Untuk menghindari risiko tersebut, anak muda perlu memahami cara mengelola keuangan dengan baik. Sebelum menggunakan paylater, pengguna sebaiknya memeriksa biaya layanan, jadwal pembayaran, dan total tagihan yang harus dilunasi. Selain itu, penting untuk membedakan kebutuhan dan keinginan serta memastikan bahwa cicilan sesuai dengan kemampuan membayar.
Pada akhirnya, paylater dapat menjadi pilihan pembayaran yang praktis apabila digunakan secara bertanggung jawab. Namun, kemudahan bertransaksi tidak seharusnya membuat seseorang mengabaikan kondisi keuangannya. Dengan meningkatkan literasi keuangan dan mengendalikan kebiasaan belanja, anak muda dapat memanfaatkan layanan keuangan digital tanpa harus menghadapi beban cicilan yang berlebihan.

Komentar